Darlehen an Tochtergesellschaften in Frankreich
Präsentation
Begrenzung des steuerlichen Abzugs von Zinsaufwand – was ist zu beachten?
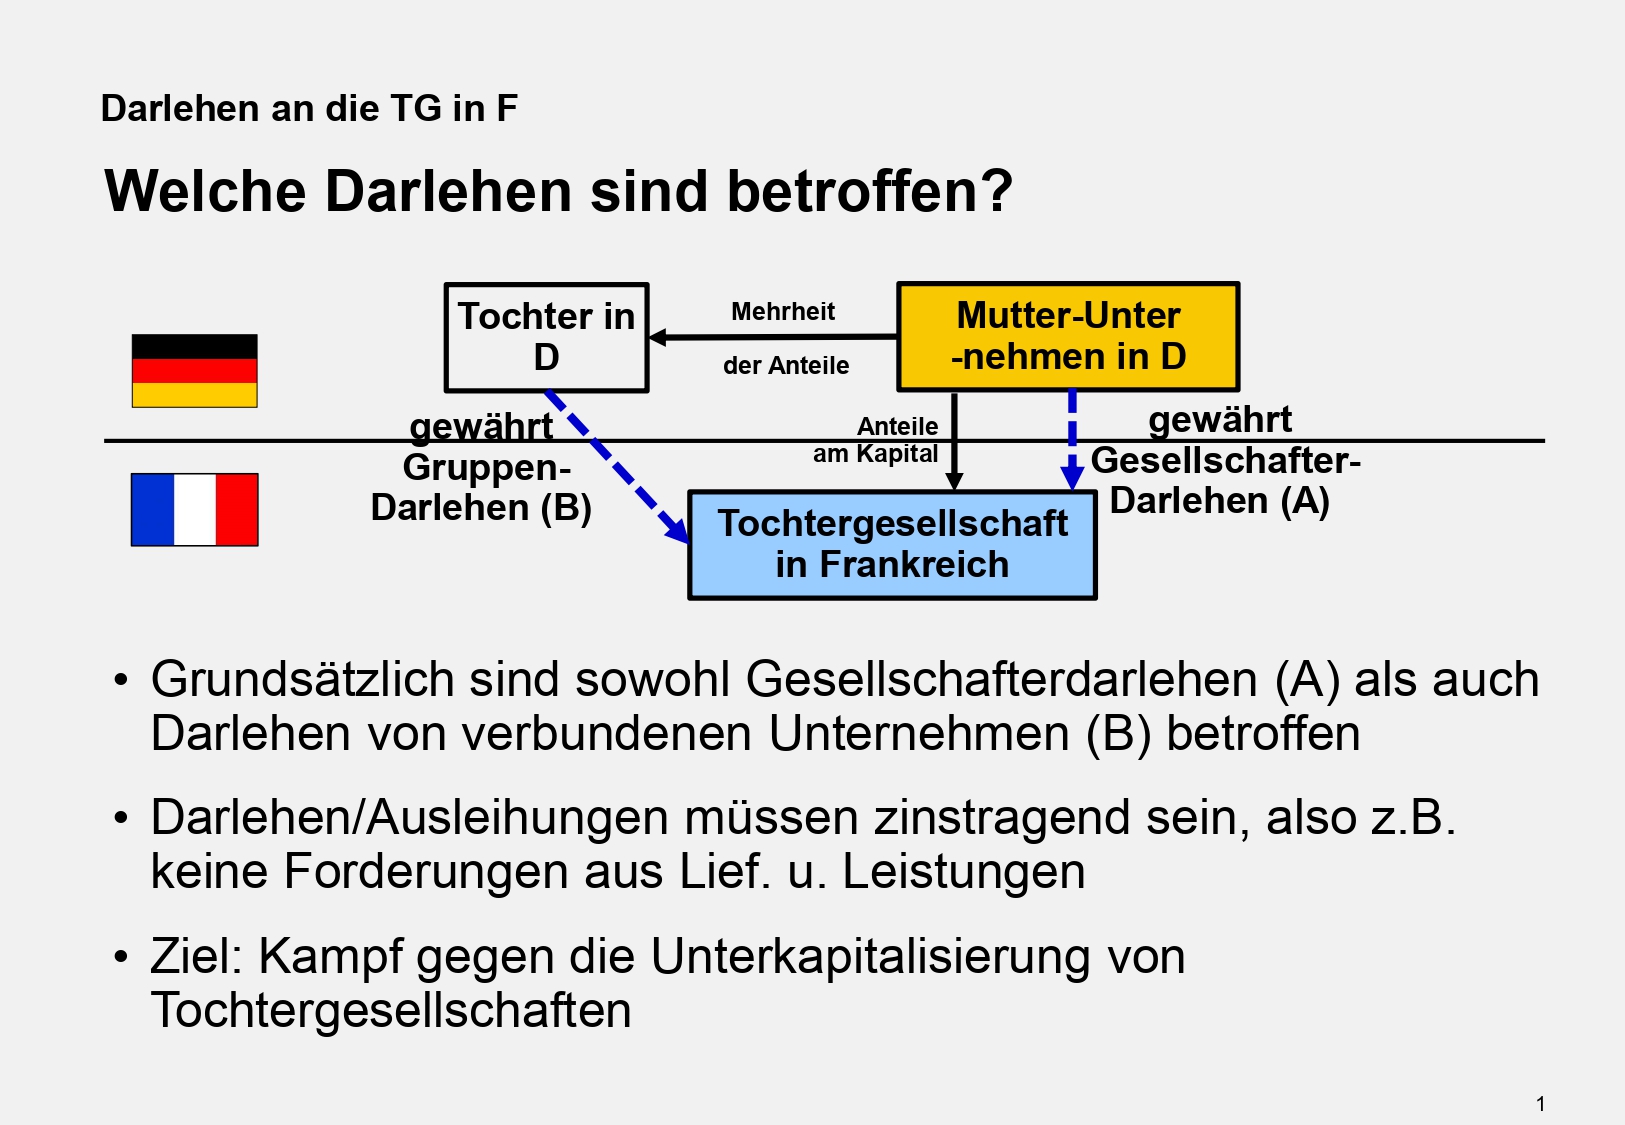
Grundsätzlich sind sowohl Gesellschafterdarlehen als auch Darlehen von verbundenen Unternehmen betroffen, und müssen zinstragend sein. Das Ziel ist der Kampf gegen die Unterkapitalisierung von Tochtergesellschaften.